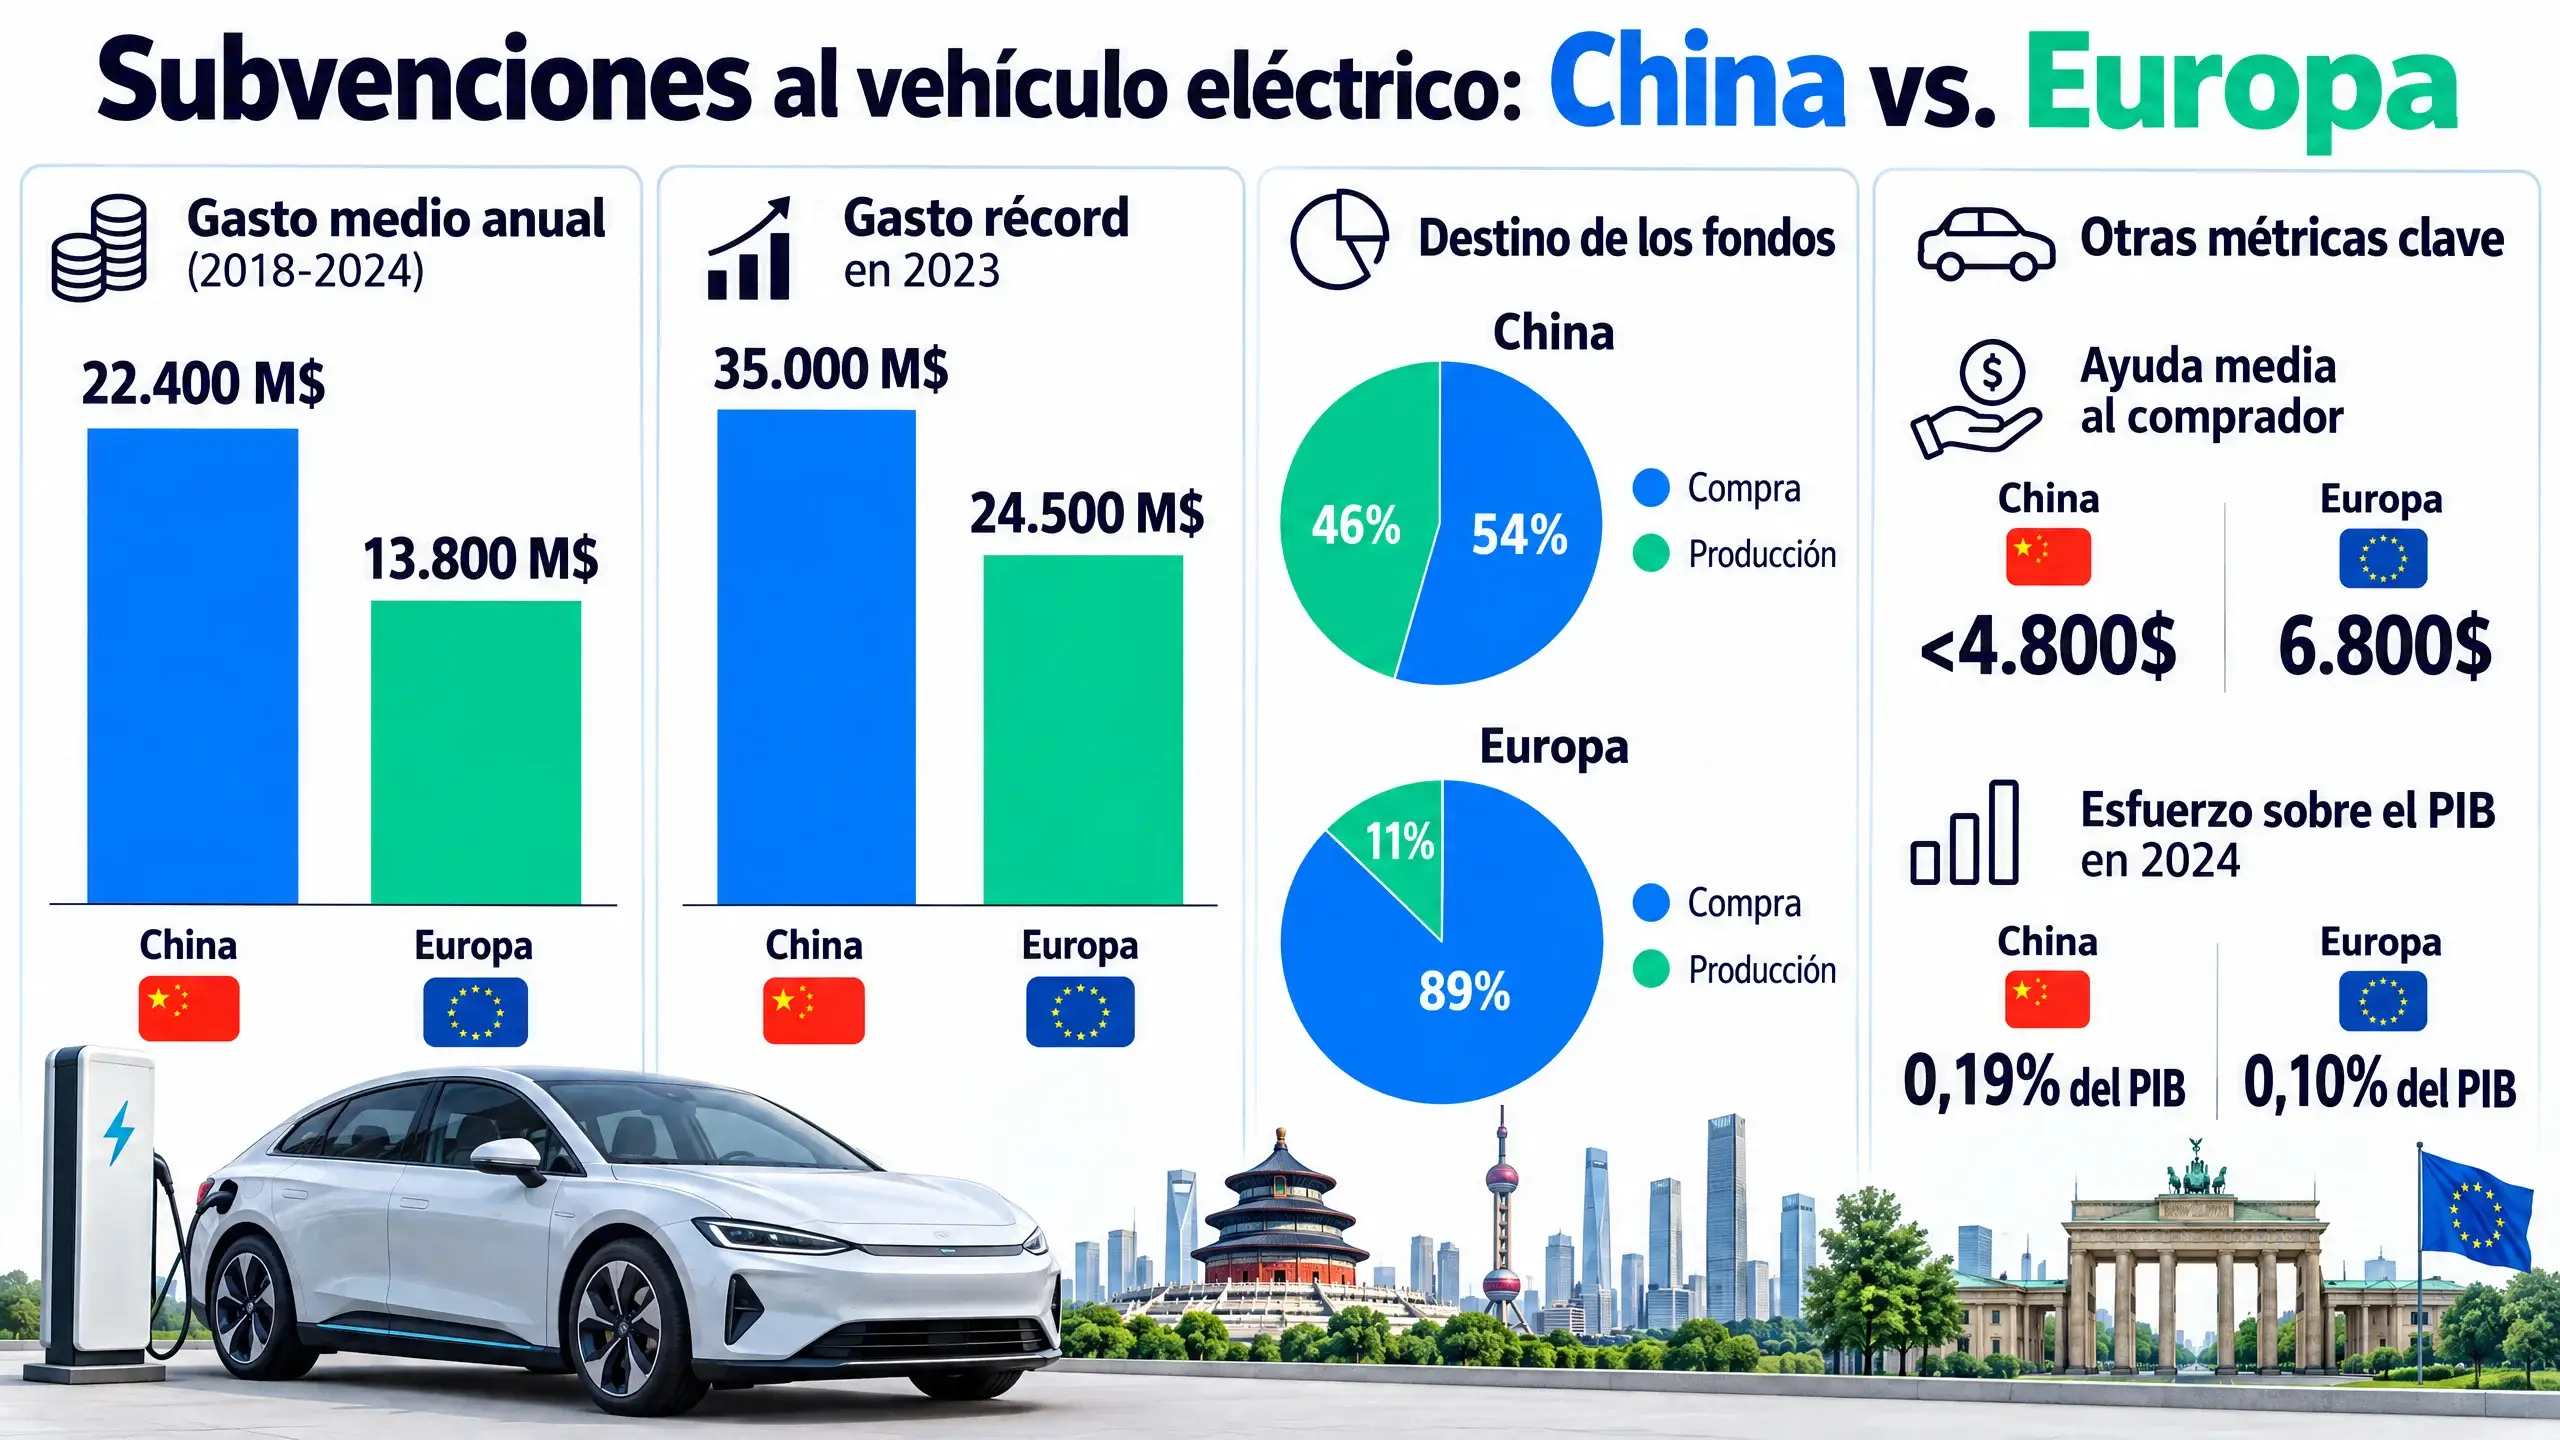
Europa destinó de media 13.800 millones de dólares al año entre 2018 y 2024 a apoyar el coche eléctrico y sus baterías, frente a los 22.400 millones de dólares anuales de China, según el análisis conjunto de Rhodium Group y el MIT CEEPR. Es decir, Europa no se ha quedado de brazos cruzados: ha puesto más de la mitad de lo que puso el gigante asiático.
Mientras Pekín diseñó una estrategia para levantar desde cero la cadena de suministro industrial de baterías y componentes, en Europa hemos estado financiando sobre todo el descuento en el concesionario. Ahora que los aranceles intentan frenar la entrada de modelos exteriores,
Cuánto dinero público se ha puesto a cada lado
El relato habitual sostiene que la industria europea compite con las manos atadas contra un competidor hiperdopado. Sin embargo, cuando se aplica exactamente la misma metodología para medir el apoyo estatal entre 2018 y 2024 en la Unión Europea más Reino Unido y en China, los números de Rhodium Group y el MIT muestran que ambos bloques han movilizado volúmenes descomunales de fondos públicos.
En ese periodo de siete años, el acumulado estimado asciende a unos 157.000 millones de dólares en China frente a unos 97.000 millones de dólares en Europa. En el año récord de gasto, que fue 2023, China movilizó 35.000 millones de dólares y Europa llegó a los 24.500 millones de dólares. Si medimos el esfuerzo sobre el tamaño de cada economía en 2024, el gasto público representó:
- China: 0,19% de su PIB.
- Europa: 0,10% de su PIB.
- Estados Unidos: 0,07% de su PIB (con una media anual de 6.100 millones de dólares).
Europa gastó algo más de la mitad que China en volumen absoluto y la mitad en proporción a su economía. La gran discrepancia aparece cuando miramos a qué ventanilla fue a parar cada euro y cada yuan.
Subvencionar la fábrica frente a subvencionar la compra
En China, el 46% del dinero público fue directo a fabricar: levantar plantas de celdas, refinar materiales, asegurar el suministro de cátodos y desarrollar componentes. En Europa, solo el 11% de las ayudas fue a la producción. De esos aproximadamente 10.000 a 11.000 millones de dólares europeos dedicados a fabricación, tres cuartas partes se concentraron en proyectos de baterías.
El restante 89% del dinero europeo se marchó en ayudas a la compra mediante cheques directos y ventajas fiscales para matricular vehículos. Hemos tenido una ayuda media a la compra por coche de unos 6.800 dólares en Europa, con diferencias notables entre países:
- Reino Unido: más de 14.000 dólares por vehículo.
- Alemania: algo más de 5.000 dólares por vehículo (el programa Umweltbonus costó unos 10.200 millones de euros entre 2016 y 2023).
- Francia: algo más de 4.000 dólares por vehículo.
En China, en cambio, la ayuda media por coche rondaba menos de 4.800 dólares en 2023 según los datos del CSIS. De hecho, Pekín lleva tiempo retirando los incentivos directos al comprador: eliminó las subvenciones estatales a la adquisición a finales de 2022 y redujo la exención del impuesto de compra al 50% en enero de 2026. En cuanto a las subvenciones directas que recibe un fabricante chino por vehículo ensamblado, los análisis de Rhodium indican que en marcas como BYD apenas pesan unos 292 dólares por coche, lo que representa en torno al 5% de su ventaja de coste. El grueso de su competitividad no viene de un cheque directo al terminar el coche, sino de haber financiado durante quince años toda la cadena industrial previa.
Qué programas financia Bruselas para baterías
La Comisión Europea no ha estado ausente en el plano fabril. En los últimos años ha aprobado varios mecanismos comunitarios para intentar salvar la brecha tecnológica y de capacidad:
- IPCEI de baterías: a través de las dos oleadas aprobadas en 2019 y 2021, Bruselas autorizó hasta 6.100 millones de euros en ayudas de Estado para 59 empresas en 12 países miembros, incluyendo a Stellantis, BMW o Northvolt (Tesla llegó a tener autorizados 1.140 millones para Grünheide en 2021, aunque luego renunció a ellos).
- Innovation Fund 2024: en noviembre de 2025 se firmaron convenios para cinco proyectos de celdas de batería por un valor conjunto de 643 millones de euros procedentes del régimen de comercio de derechos de emisión, beneficiando a consorcios como ACC, Verkor, Cellforce (Porsche), Novo Energy (Volvo) y la filial de LG en Polonia. Ninguno con capital chino.
- Battery Booster: lanzado en diciembre de 2025 con 1.800 millones de euros, de los cuales 1.500 millones son préstamos sin interés para arranque de fábricas de celdas, con topes de hasta 500 millones por empresa.
- Banco Europeo de Inversiones (BEI): ha aportado 600 millones de euros a Verkor en Dunkerque, 350 millones a Northvolt y ha propuesto 450 millones para la planta de AESC en Douai.
Además, Bruselas flexibilizó los límites a las ayudas de Estado en 2023 para responder a la Inflation Reduction Act estadounidense, un marco ampliado en 2025 bajo el esquema CISAF con vigencia hasta 2030. También prepara la propuesta de la Industrial Accelerator Act de cara a exigir cuotas de contenido local europeo y transferencias de tecnología a los inversores foráneos, si bien su tramitación no se completaría antes de 2027.
Qué ayudas reciben las fábricas en suelo europeo
Cuando los estados miembros ponen dinero sobre la mesa para atraer plantas de baterías o ensamblaje, los proyectos occidentales han absorbido apoyos públicos tanto o más elevados en porcentaje que las marcas asiáticas instaladas aquí:
- Northvolt en Heide (Alemania): recibió la autorización de Bruselas para 902 millones de euros en ayudas directas más el aval sobre un bono de unos 600 millones, superando el 20% de la inversión proyectada.
- ProLogium en Dunkerque (Francia): la firma taiwanesa obtuvo compromisos de hasta 1.500 millones de euros sobre una inversión prevista de 5.200 millones (en torno al 29%).
- PowerCo (Volkswagen) en Sagunto y Seat (España): captó 397 millones de euros del PERTE VEC y 66 millones de la Generalitat Valenciana para un proyecto superior a los 3.000 millones (entre el 9% y el 13%).
- Stellantis y CATL en Figueruelas (España): el proyecto de gigafactoría de baterías LFP moviliza 4.100 millones de euros y ha recibido 270 millones del PERTE VEC para la planta de celdas, sumando unos 380 millones en el complejo industrial (en torno al 7%).
- Ebro y Chery en Zona Franca (Barcelona): sobre una inversión de 532 millones de euros, han recibido 25,2 millones de euros (20,9 millones en préstamo y 4,3 millones en subvención directa), cerca del 5% del total.
- Gotion-InoBat en Šurany (Eslovaquia): la empresa conjunta con capital chino recibió 214 millones de euros sobre 1.230 millones de inversión (cerca del 17%).
- CATL en Arnstadt (Alemania): apenas recibió 7,5 millones de euros sobre una inversión de 1.800 millones (un 0,4%).
Los casos más discutidos se concentran en Hungría, donde las cifras reales no son públicas o están en litigio: para la gigafactoría de CATL en Debrecen se barajan entre 277 y 800 millones de euros sobre 7.300 millones de proyecto; para BYD en Szeged se computan entre 122 y 175 millones en infraestructuras, aunque estimaciones gubernamentales locales elevan la cifra teórica hasta 750 millones. En comparación, la planta de BMW en Debrecen contó con 38,5 millones de apoyo oficial (alrededor del 4%). Por ello, la Comisión Europea abrió en marzo de 2025 una investigación bajo el reglamento de subvenciones extranjeras sobre el despliegue de BYD en suelo húngaro.
Con estos datos en la mano, no se sostiene la afirmación de que las plantas chinas reciban por norma general más subsidios en Europa que las propias marcas europeas. Salvo en plazas concretas como Hungría o Eslovaquia, los mayores paquetes de apoyo han respaldado iniciativas locales o comunitarias.
El tropiezo de Northvolt como lección de gestión industrial
Repartir cheques públicos no garantiza levantar una industria solvente de la noche a la mañana. El caso más claro lo vimos en Alemania: en enero de 2024, Berlín autorizó para Northvolt en Heide un paquete de 902 millones de euros. Northvolt acabó declarándose en quiebra y en 2026 las instalaciones de Heide terminaron vendiéndose a Lyten por unos 60 millones de euros.
Tampoco la iniciativa francesa e italiana de ACC (la alianza de Stellantis, Mercedes-Benz y TotalEnergies) ha tenido un camino despejado: su gigafactoría en Termoli (Italia), que contaba con 370 millones de euros de fondos europeos asignados, vio cómo se retiraba esa financiación en 2024 para terminar cancelando el proyecto en 2026. Levantar la química de celdas a escala masiva exige un conocimiento técnico acumulado que no se compra solo a golpe de presupuesto.
Qué camino le queda a quien conduce y compra en Europa
Desde octubre de 2024, Europa aplica aranceles compensatorios específicos a la importación de coches eléctricos procedentes de China: un 17% a BYD, un 18,8% a Geely y un 35,3% a SAIC, adicionales al 10% base. Esos gravámenes no se aplican a los vehículos que se ensamblan dentro de la Unión Europea, aunque utilicen componentes importados.
China y Europa han dedicado sumas colosales al coche eléctrico. La diferencia de fondo radica en el modelo elegido: mientras China puso casi la mitad de sus recursos en construir las fábricas, abaratar la química y dominar las baterías, Europa prefirió gastarse casi todo el presupuesto en abaratar las matriculaciones en el concesionario. Los números demuestran que subsidiar la demanda sin haber consolidado antes la base manufacturera te deja a merced del fabricante que sí hizo los deberes fabriles. ¿Creéis que las exigencias de producción local que prepara Bruselas llegarán a tiempo para igualar la situación?
Imagen de cabecera e infografía generadas por IA
Artículos relacionados
11 de noviembre de 2026
4 de noviembre de 2026

Comentarios