Durante los nueve primeros meses de 2026, los fabricantes chinos de baterías alcanzaron una cuota del 56,4% en los coches eléctricos vendidos fuera de China, según los datos publicados por la consultora surcoreana SNE Research. Esto significa que más de la mitad de la capacidad instalada en el resto del planeta ya no es ni europea, ni coreana, ni americana: sale de proveedores chinos.
Llevamos meses escuchando debates sobre aranceles, planes industriales para levantar fábricas en suelo europeo e intentos institucionales por reducir la dependencia de Asia. Sin embargo, cuando miras los números de lo que de verdad se está montando en las cadenas de producción, la realidad camina en otra dirección. Os cuento lo que dicen estos datos y por qué desvincularse de ellos a corto plazo no es viable para la industria.
Qué dicen las cifras de SNE Research sobre el mercado internacional
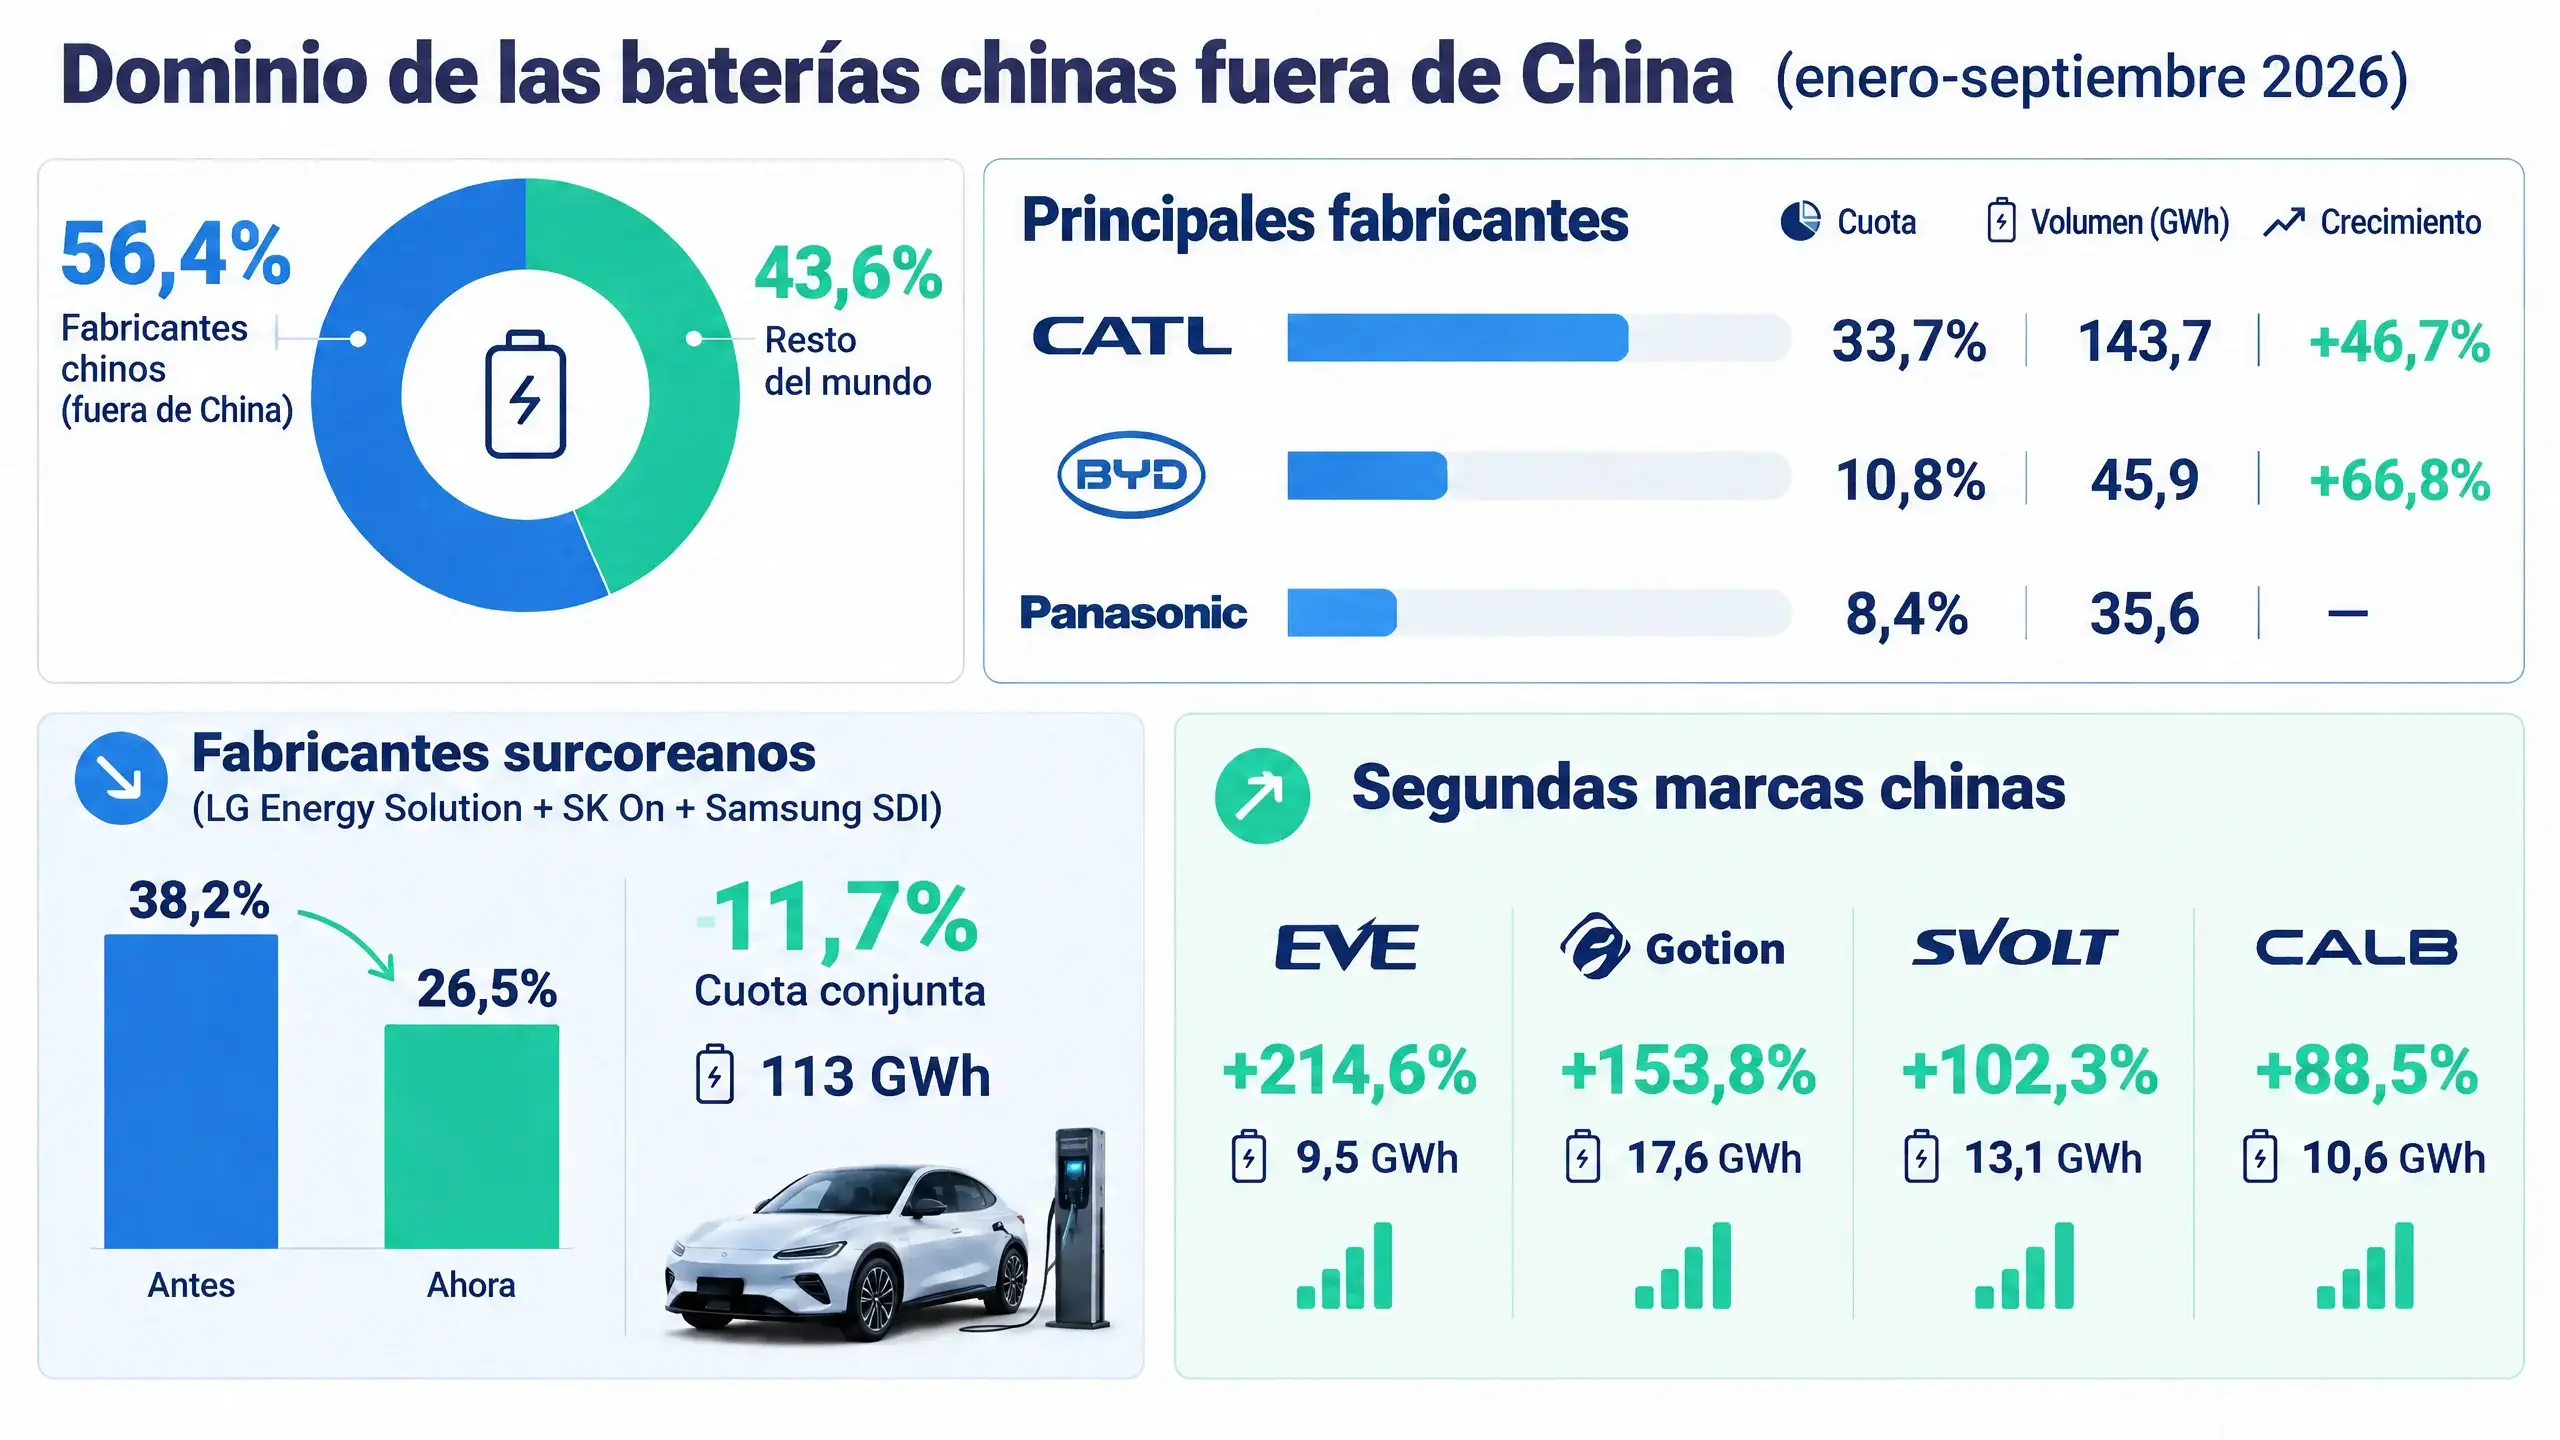
El volumen total de baterías instaladas por fabricantes chinos fuera de sus fronteras llegó a 426,7 GWh entre enero y septiembre, lo que supone un crecimiento del 24,7% frente al mismo periodo del año anterior. Es un ritmo superior al del propio mercado mundial exterior, que creció un 19,7%.
El bloque principal de esa cuota exterior se lo reparten seis empresas chinas, que en doce meses han ganado más de trece puntos porcentuales de cuota combinada:
- CATL: 143,7 GWh instalados fuera de China, con una cuota exterior del 33,7% y un incremento del 46,7%.
- BYD: 45,9 GWh instalados, alcanzando un 10,8% de cuota exterior y una subida del 66,8%.
- Gotion High-Tech: 17,6 GWh instalados, con un crecimiento del 153,8%.
- Svolt: 13,1 GWh instalados, creciendo un 102,3%.
- CALB: 10,6 GWh instalados, un 88,5% más.
- Eve Energy: 9,5 GWh instalados, marcando el mayor salto del grupo con un 214,6% de subida.
Las dos formas de dominar fuera de casa: CATL y BYD
El liderazgo sigue en manos de CATL, que por sí sola concentra un tercio de todas las baterías montadas en coches eléctricos fuera de China. En su caso, la estrategia se apoya en proveer a marcas occidentales y en fabricar dentro de Europa: según apunta SNE Research, el inicio de la producción de prueba en su planta de Hungría reforzará todavía más su red de suministro para las marcas del continente.
La tercera posición global la ocupa BYD, pero con una vía de crecimiento distinta. Mientras CATL suministra celdas a terceros, el empuje de BYD en el exterior está directamente vinculado a la exportación de sus propios vehículos, cuyas entregas internacionales se han duplicado respecto al año anterior. A esa tracción se suma el grupo de empresas como Gotion High-Tech, Svolt o Eve Energy, que multiplican sus instalaciones con tasas de crecimiento de tres dígitos.
El retroceso de los suministradores de Corea del Sur y Japón
La otra cara de la moneda está en los fabricantes tradicionales que abastecían a la mayoría de marcas occidentales. Los tres grandes grupos de Corea del Sur (LG Energy Solution, SK On y Samsung SDI) han visto cómo su cuota combinada fuera de China caía del 38,2% al 26,5%, sumando 113 GWh instalados, lo que representa una bajada del 13,5%. Este descenso responde principalmente a la contracción del mercado en Norteamérica.
Por su parte, la japonesa Panasonic, cuya producción exterior continúa muy vinculada al volumen de Tesla, descendió a una cuota del 8,4% con 35,6 GWh instalados en estos tres trimestres.
Por qué la industria occidental no puede desvincularse a corto plazo
Sobre el papel, diseñar una transición energética local suena bien; sobre la línea de montaje, si quieres entregar coches eléctricos en volumen competitivo, necesitas las celdas donde existen capacidad de escala, costes contenidos y volumen de entrega inmediato. Y esa infraestructura hoy está donde está.
Levantar una gigafactoría requiere años de obra, validación química y estabilización de procesos. Mientras Europa y Estados Unidos regulan o proyectan cadenas propias, los fabricantes chinos abastecen desde sus plantas centrales y además ya están instalando centros de producción en suelo europeo, como CATL en Hungría. Quien compre un coche eléctrico en los próximos años, sea de la marca que sea, tiene una probabilidad muy alta de rodar sobre química china.
¿Creéis que las marcas occidentales podrán igualar estas cifras antes de que termine la década, o la ventaja industrial ya es imparable?
Imagen de cabecera e infografía generadas por IA
Artículos relacionados
4 de noviembre de 2026
13 de noviembre de 2026
Comentarios