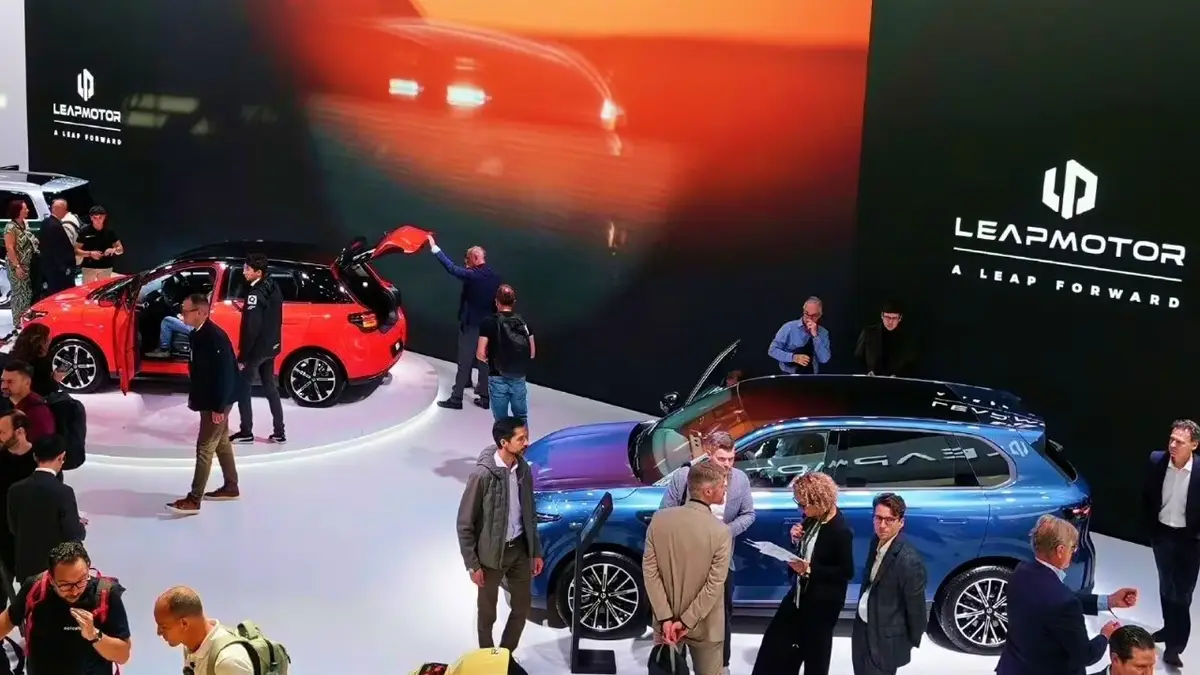
En octubre de 2026, un todocamino eléctrico fabricado en Figueruelas como el Leapmotor B10 Pro cuesta 30.264€, mientras que un modelo equivalente producido a pocos cientos de kilómetros en Vigo, el Peugeot e-2008, se va a los 39.261€. Nueve mil euros de diferencia saliendo del mismo país, bajo el paraguas del mismo consorcio automovilístico y con operarios que cobran tablas salariales idénticas.
Durante años nos han repetido que los coches venidos de Asia son más baratos simplemente porque sus fábricas pagan sueldos de miseria o porque Pekín riega de billetes a sus factorías. Los datos desmontan ese tópico con rapidez. El motivo por el que un coche de concepción china destroza las tarifas europeas no está en la nómina del operario que aprieta las tuercas, sino en cómo se concibe, cómo se compra su tecnología y la velocidad con la que se pone en la calle.
El triángulo de Zaragoza, Vigo y Emden: tres todocaminos frente al espejo
Para ver la brecha con números limpios, basta mirar tres modelos equivalentes ensamblados dentro de la Unión Europea con baterías de entre 54 y 61 kWh:
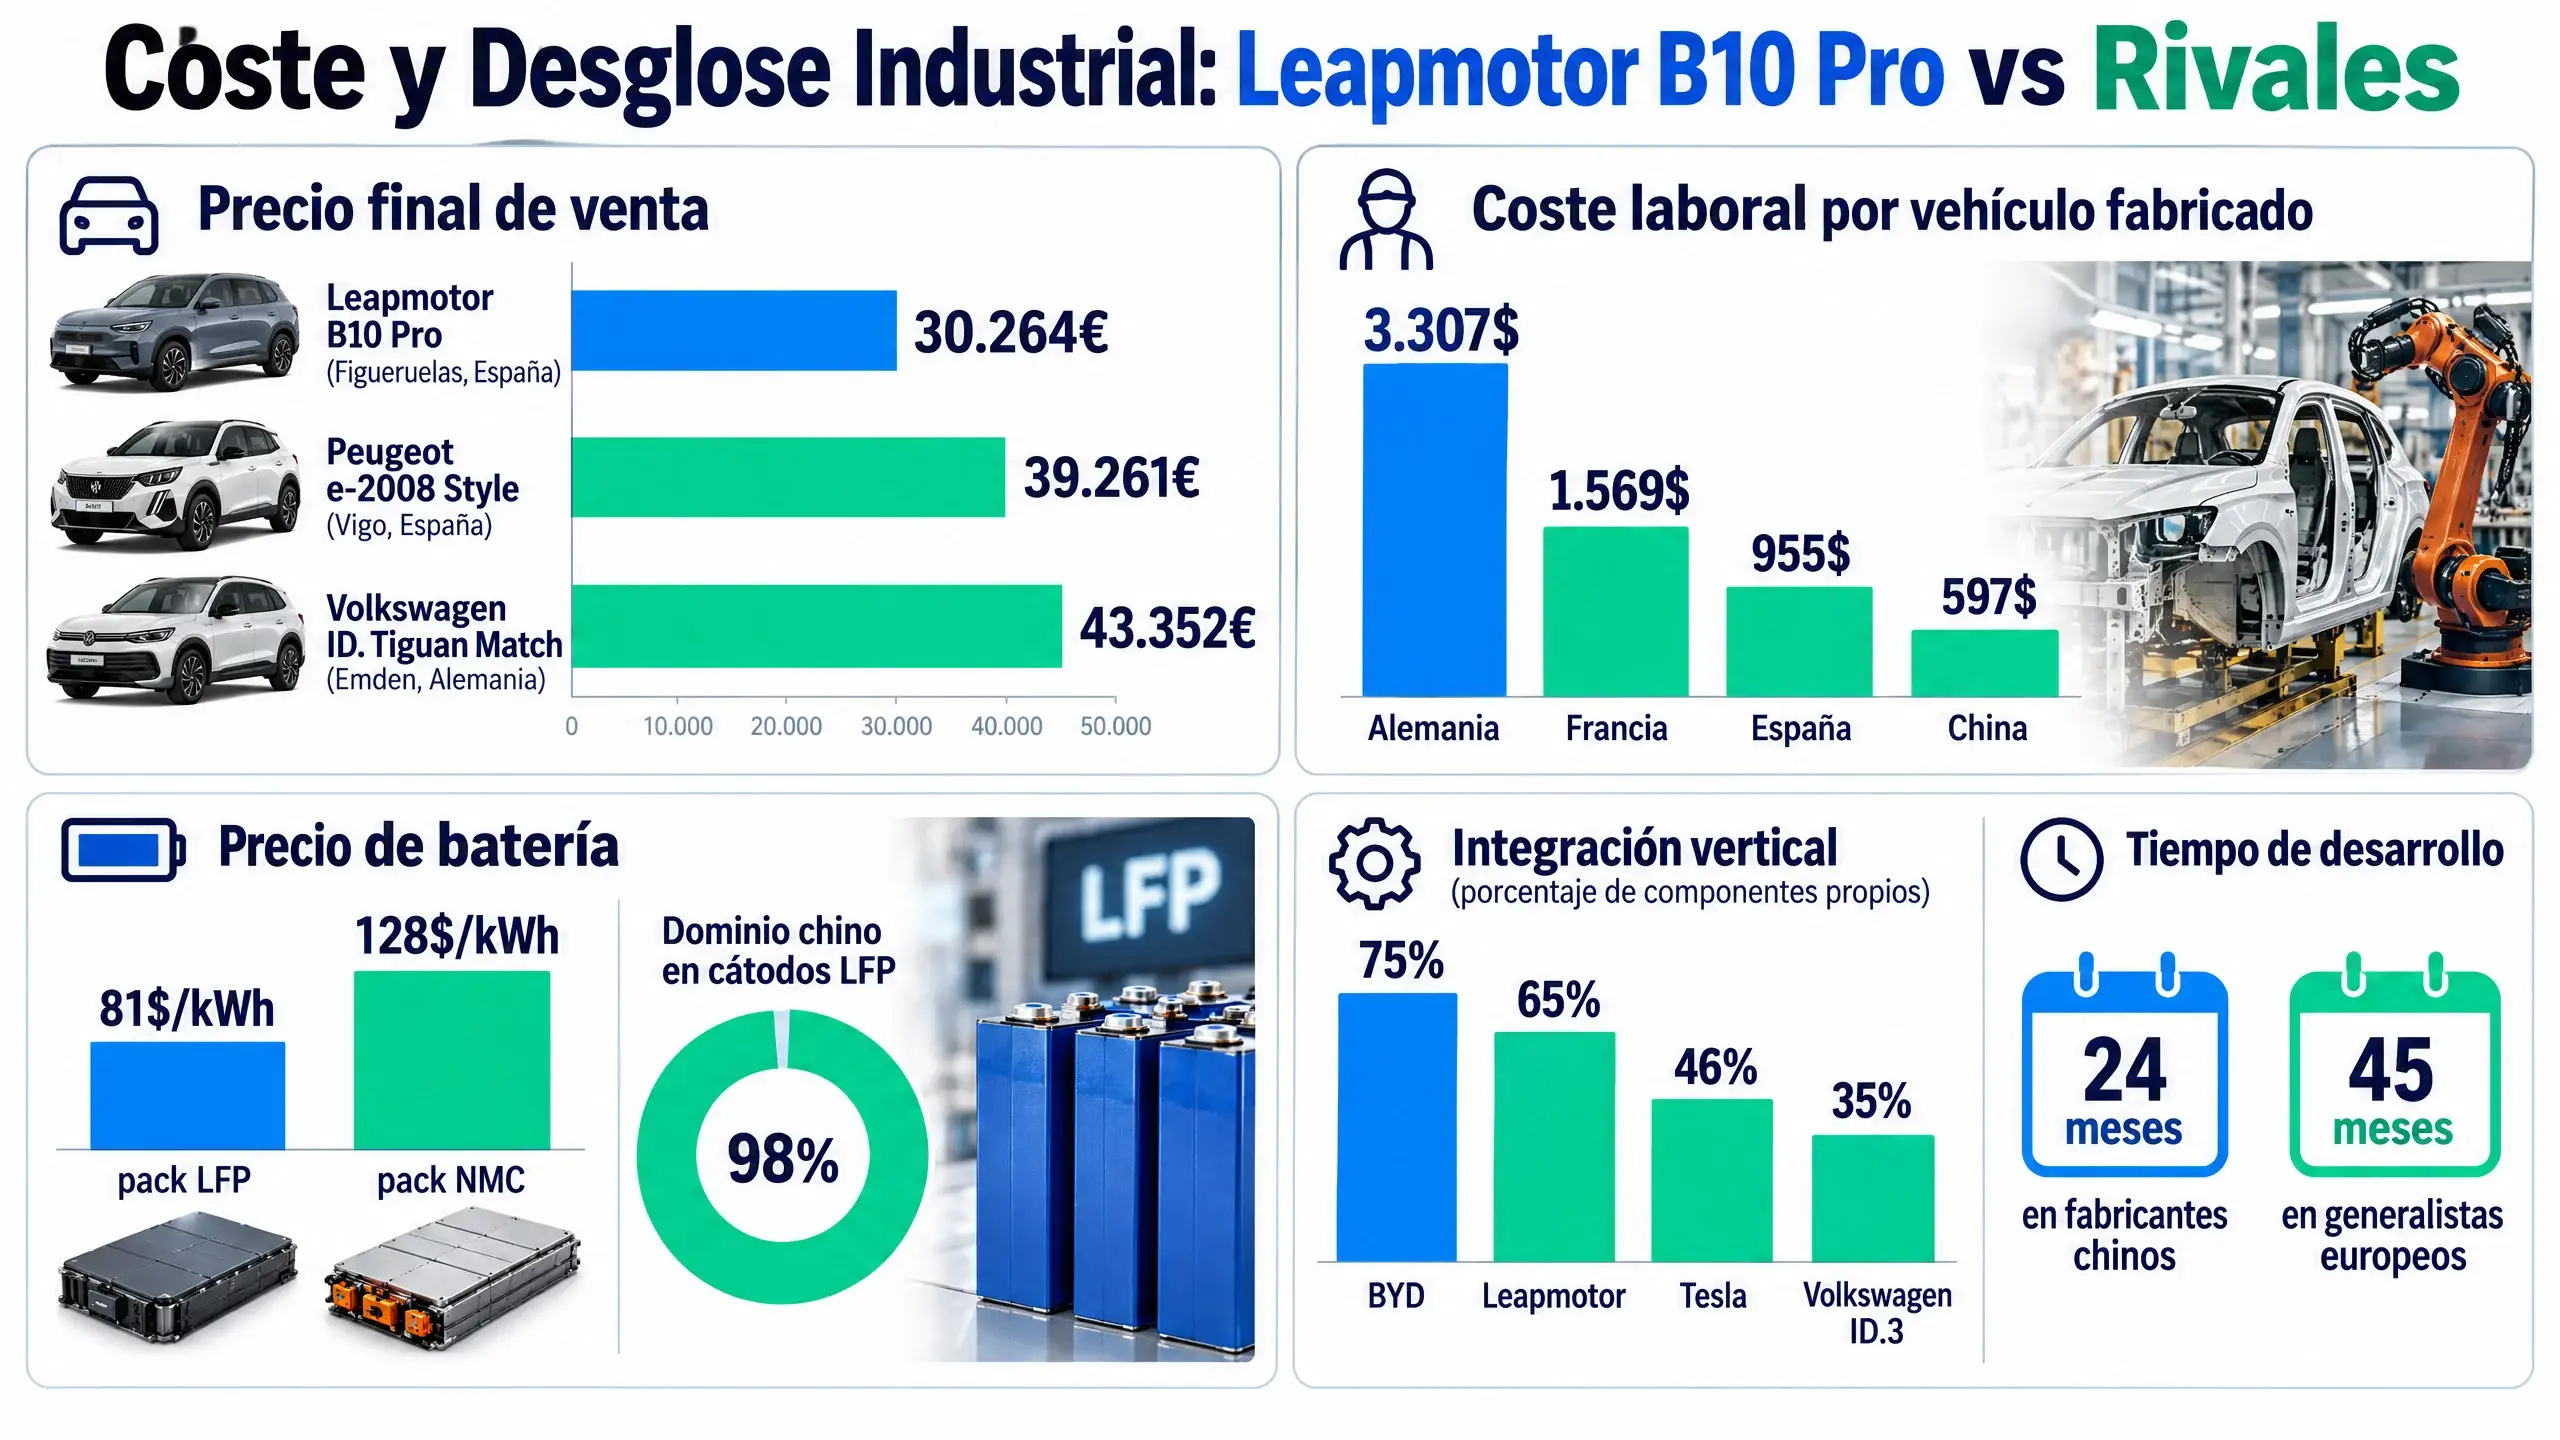
- Leapmotor B10 Pro (fabricado en Figueruelas, Zaragoza): batería LFP de 60,8 kWh, 218 CV, 420 km de autonomía WLTP pendiente de homologar, 4,52 metros de largo. Precio: 30.264€ (unos 498 €/kWh).
- Peugeot e-2008 Style (fabricado en Vigo): batería de 54 kWh, 156 CV, 406 km de autonomía WLTP, 4,30 metros de largo. Precio: 39.261€ (unos 727 €/kWh).
- Volkswagen ID. Tiguan Match (fabricado en Emden, Alemania): batería LFP de 58 kWh, 190 CV, 425 km de autonomía WLTP. Precio: 43.352€ (unos 747 €/kWh).
El B10 que sale de la planta aragonesa cuesta unos 9.000€ menos que el Peugeot de Vigo y unos 13.000€ menos que el Volkswagen alemán. Y un matiz importante para quienes sigan la pista industrial: el modelo ensamblado en Zaragoza no es más barato que el importado desde China, donde ambos rondan los 22.200€ a 22.500€ de precio final con promociones y ayudas. Leapmotor ha utilizado el ahorro del arancel de importación no para bajar más la tarifa, sino para meter más capacidad de batería en la versión europea.
Incluso si miramos a los coches compactos que pagan aranceles completos de importación, la foto se mantiene. El Leapmotor B05 Life, importado con una tasa cercana al 30,7%, cuesta 26.264€ con batería de 56,2 kWh y 218 CV. En cambio, un Volkswagen ID.3 Neo Life de 52 kWh y 170 CV producido en Zwickau se mueve entre los 35.500€ y 35.800€. Son más de 9.000€ de distancia soportando el castigo arancelario en la aduana.
El mito del sueldo: por qué el coste de la mano de obra no explica la brecha
La explicación recurrente siempre ha sido la mano de obra. Sin embargo, un análisis de la consultora Oliver Wyman en 2024 sobre el coste laboral por vehículo ensamblado deja cifras muy elocuentes:
- Alemania: 3.307$ por coche
- Reino Unido: 2.333$ por coche
- Italia: 2.067$ por coche
- Francia: 1.569$ por coche
- España: 955$ por coche
- Polonia: 663$ por coche
- China: 597$ por coche
Entre fabricar en España y producir en China apenas hay unos 360$ de distancia en mano de obra directa. Entre Alemania y España, en cambio, la diferencia roza los 2.350$. El trabajador de Figueruelas que monta el Leapmotor cobra exactamente lo mismo que el compañero que ensambla un modelo de Peugeot en la línea contigua. El país donde se atornilla la chapa apenas explica unos 4.000€ de la diferencia frente a Alemania; los otros 9.000€ corresponden por entero a la fórmula del desarrollo del vehículo.
Tampoco el argumento de los subsidios estatales explica el grueso de la ventaja comercial. Rhodium Group calculó que las subvenciones directas en firmas como BYD rondan los 292$ por vehículo, lo que representa en torno al 5% de su ventaja competitiva. El peso real del ahorro reside en la cadena de suministros.
De dónde sale el ahorro real: baterías, integración y desarrollo
Si el coste de los operarios apenas mueve la aguja entre España y China, ¿dónde se esfuman esos miles de euros? La cascada de costes se divide en cuatro apartados muy claros.
El primero y más determinante es el paquete de baterías y los materiales, con una ventaja de 2.000€ a 3.500€ por vehículo. Según datos de BloombergNEF de finales de 2025, el coste medio de un paquete en China cayó a 84 $/kWh, mientras que en Europa resulta en torno a un 56% más caro. La química de litio-ferrofosfato (LFP) cotiza a 81 $/kWh frente a los 128 $/kWh de las celdas NMC. China concentra el 98% de la producción de cátodos LFP a nivel mundial, según la Agencia Internacional de la Energía. En un turismo con una batería de entre 45 y 60 kWh, esa sola partida supone entre 1.800€ y 2.800€ de desfase. A esto se suma que en Europa se necesitan unos 125 trabajadores por gigavatio-hora de celdas fabricadas frente a los 35 operarios requeridos en las plantas chinas, además de una electricidad industrial que en Europa duplica en precio a la asiática.
El segundo pilar es la integración vertical, que ahorra entre 800€ y 3.000€ por unidad. Desmontajes técnicos realizados por UBS muestran que BYD produce internamente el 75% de las piezas de sus vehículos, Tesla fabrica el 46% y un Volkswagen ID.3 se queda en el 35%. Leapmotor asume en sus instalaciones cerca del 65% del valor del coche, abarcando motores, electrónica de potencia, diseño de la batería y software propio. Cada componente que no compras a un suministrador tradicional externo es un margen comercial intermediado que te ahorras.
El tercer elemento es el gasto en ingeniería y desarrollo, con una ventaja estimada de 1.000€ a 2.000€. Un fabricante chino pone un modelo nuevo en la calle en 24 meses, mientras que un grupo occidental tradicional suele requerir 45 meses, según estudios de McKinsey. AlixPartners calcula entre un 40% y un 50% menos de inversión en cada nuevo desarrollo. Además, se simplifican los sistemas: Leapmotor fusionó tres centralitas en un único controlador central e integra las celdas directamente en el chasis (tecnología cell-to-chassis). Mientras tanto, filiales de software europeas como Cariad, perteneciente a Volkswagen, registraron pérdidas de unos 2.200 millones de euros en 2025.
Por último, pesa la escala y el uso de las instalaciones. China matricula anualmente unos 16 millones de vehículos electrificados. Desarrollar una plataforma cuesta casi lo mismo para cien mil que para un millón de coches: el B10 amortiza su ingeniería sobre un volumen de casi 600.000 coches anuales que Leapmotor vende en su mercado local, de modo que la factoría de Figueruelas se limita a ensamblar piezas ya amortizadas. Al mismo tiempo, mientras las fábricas europeas operan a un 55% o 60% de su capacidad según AlixPartners y BCG (cuando el umbral de rentabilidad arranca en el 70% u 80%), fabricar el B10 en Zaragoza sirve precisamente para rellenar líneas de montaje que Stellantis ya tenía amortizadas.
La respuesta europea: aprender el método para cerrar la brecha
Esta ventaja en costes responde a procesos industriales optimizados. Y en el sector europeo ya han comenzado a aplicar las mismas recetas para no quedarse fuera del mercado masivo.
En los segmentos urbanos pequeños la diferencia ya se ha estrechado de forma notable. El BYD Dolphin Surf sale por 24.490€, una cifra prácticamente calcada a los 24.525€ previstos para el Volkswagen ID. Polo que se ensamblará en Martorell. Para lograrlo, los fabricantes tradicionales han tenido que modificar sus métodos de raíz. Renault ha recurrido a centros de desarrollo en China para poner a punto su nuevo Twingo en unos 21 meses, mientras que el Grupo Volkswagen desarrolla junto a Xpeng su nueva arquitectura electrónica CEA con el objetivo de recortar un 30% de las centralitas y reducir hasta un 40% los costes asociados.
El propio fundador de Leapmotor, Zhu Jiangming, ha reconocido públicamente que este margen a favor de las marcas de su país tenderá a reducirse a medida que los grupos occidentales asimilen estos procesos productivos. La industria del automóvil ya ha entendido que para vender coches a precios razonables no bastaba con reclamar aranceles a las importaciones, sino que tocaba aprender a fabricar con la misma eficiencia.
Fuentes:
AlixPartners, «Can Europe still build cars into the 2030s?» (octubre de 2026)
- Rhodium Group, «Why are Chinese EVs so cheap?» (febrero de 2026)
- UBS, desmontaje del BYD Seal (2023)
- BloombergNEF, precios de los packs de baterías (diciembre de 2025)
- Agencia Internacional de la Energía, Global EV Outlook 2025
- Oliver Wyman, coste laboral por vehículo (abril de 2025)
- McKinsey, desarrollo de producto en automoción
- BCG, sobrecapacidad de las fábricas europeas (junio de 2026)
- Federación Internacional de Robótica, densidad de robots (2024)
- Renault Twingo y el método chino (tech.eu)
- Volkswagen y Xpeng, arquitectura electrónica CEA (Volkswagen Group)
Infografía generada por IA
Artículos relacionados
4 de noviembre de 2026
13 de noviembre de 2026
13 de noviembre de 2026
Comentarios