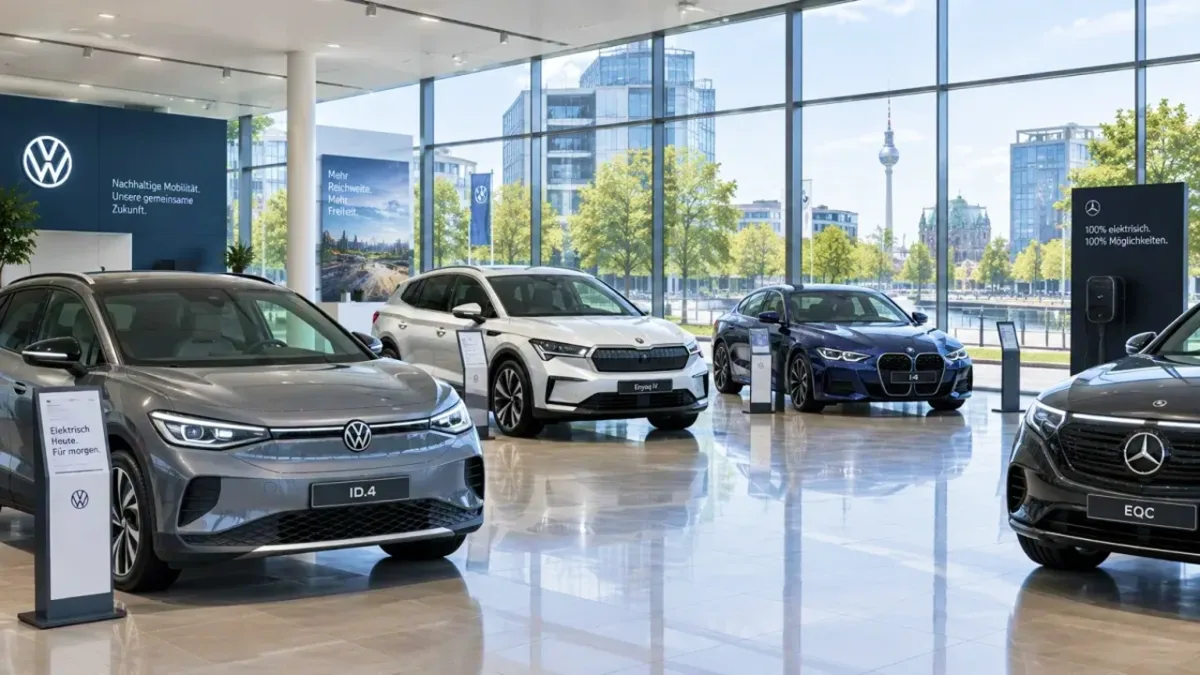
Hace unos días leí unas declaraciones que me dejaron pensando un buen rato. Tanja Gönner, la directora general de la Federación de Industrias Alemanas (BDI), soltó en una entrevista que le parecía «muy lamentable» que muchos concesionarios en Alemania estén vendiendo ahora mismo más coches de la china BYD que de Mercedes-Benz. La frase tiene miga, porque retrata a la perfección el desconcierto que se respira en los despachos de los grandes fabricantes tradicionales.
Ya sabéis cómo veo yo estas cosas. Cuando llevas años en esto, miras el mercado con otros ojos. La queja de la patronal alemana confunde por completo el síntoma con la enfermedad. El comprador que entra hoy a una exposición no está traicionando a nadie ni busca una bandera: busca un coche eléctrico razonable, bien equipado y que no le obligue a hipotecar la casa.
Un crecimiento meteórico sobre una cuota todavía pequeña
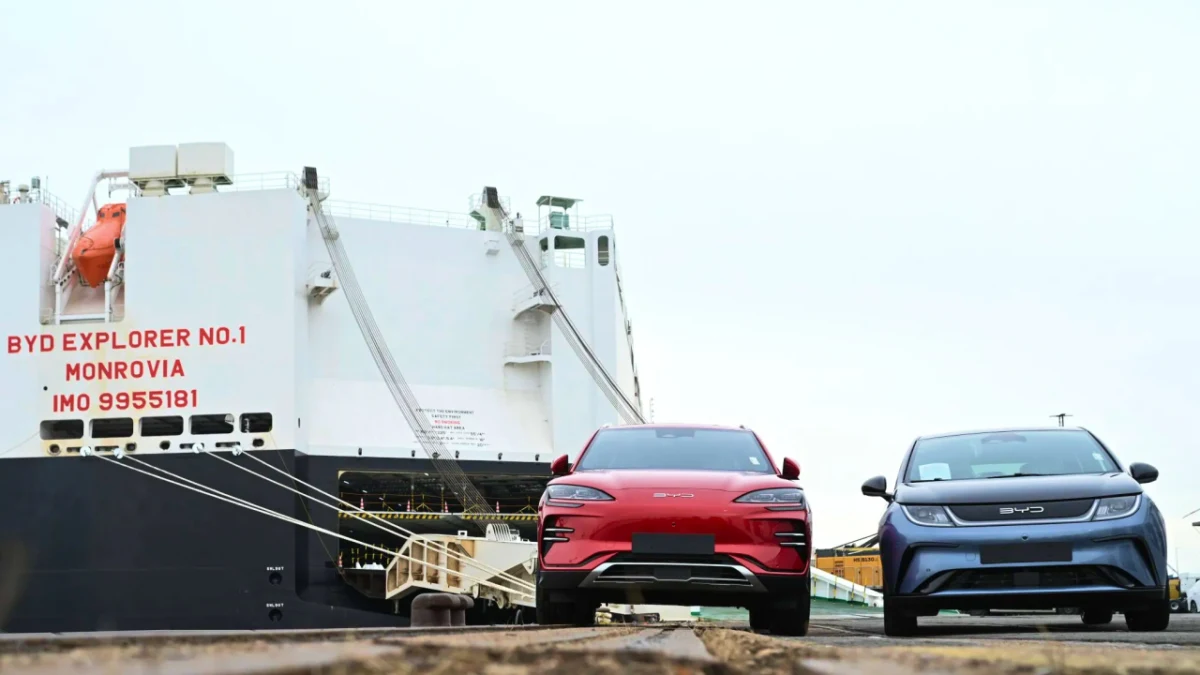
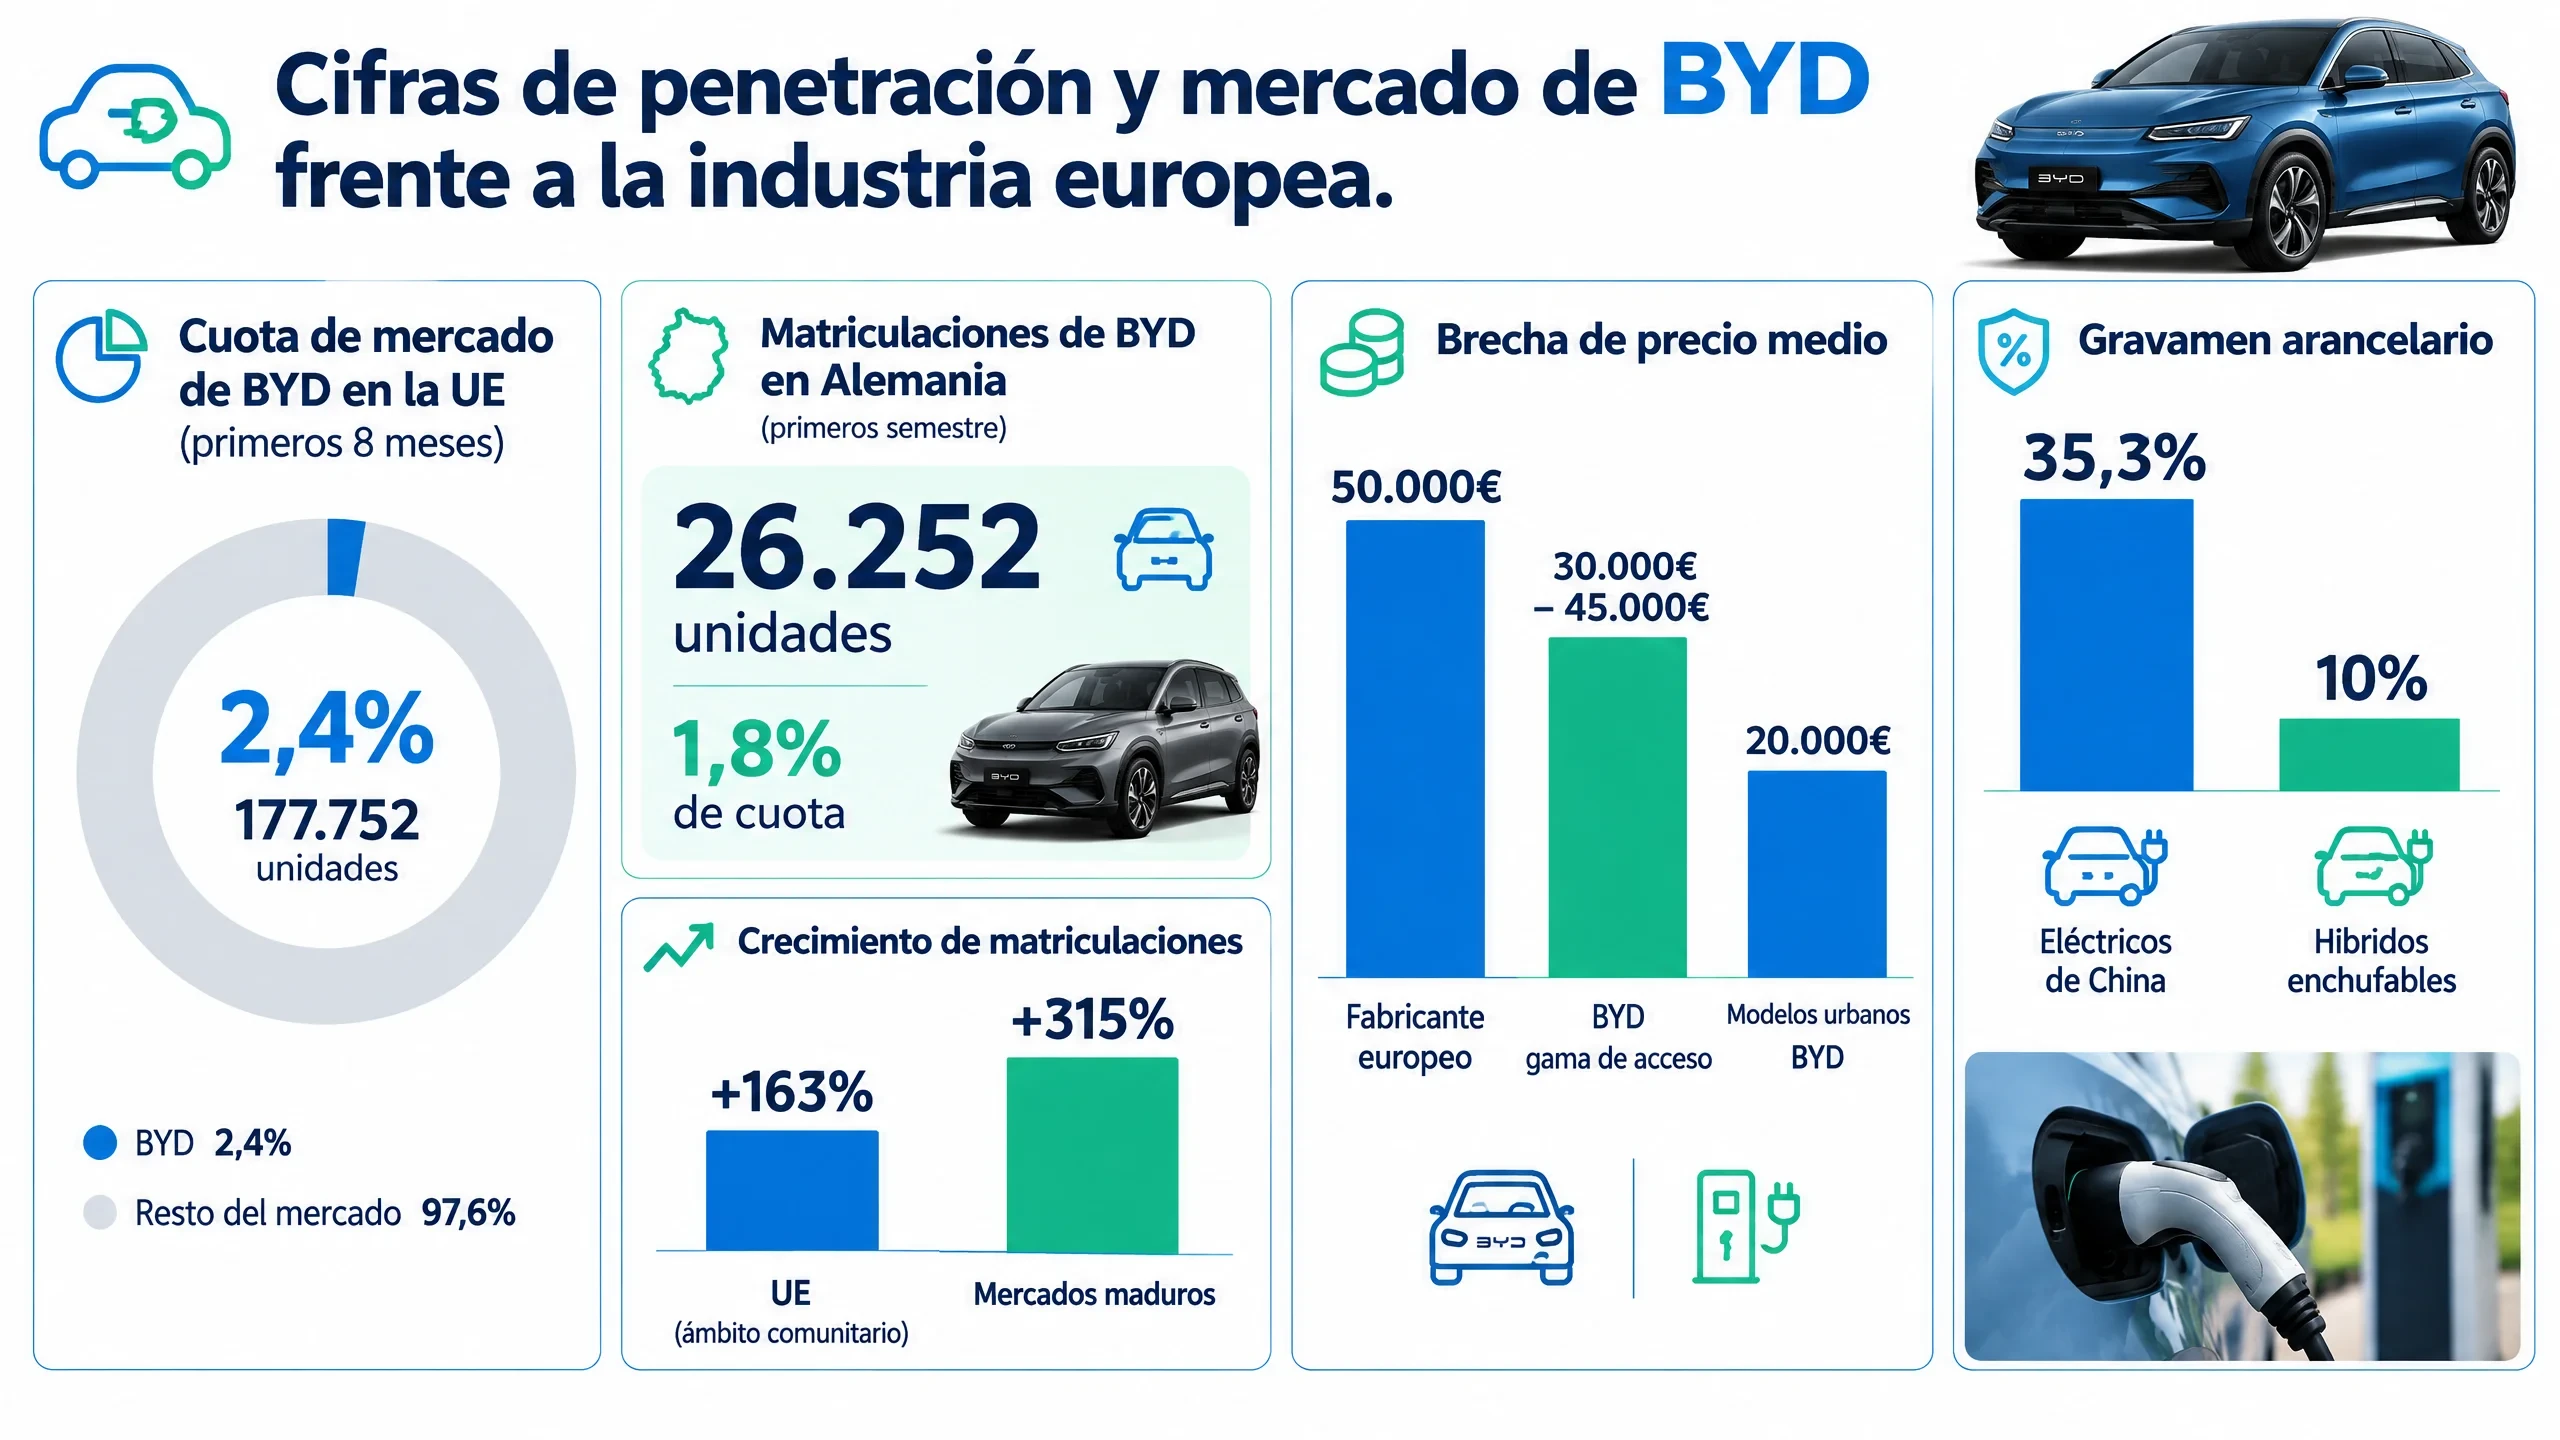
Vamos a ponerle números al asunto para no perder la perspectiva, que ya sabéis que aquí no nos dejamos llevar por el ruido. Según los datos de la patronal europea ACEA recogidos por Industriemagazin, BYD sumó 177.752 matriculaciones en la Unión Europea entre enero y agosto de 2026. Eso supone un crecimiento brutal del 163% frente al mismo periodo del año anterior.
¿Significa eso que las marcas chinas dominan ya las carreteras del continente? Ni de lejos. Con esas cifras, BYD pasó de tener un 0,9% a un 2,4% de cuota de mercado en la UE. En Alemania, la revista Autohaus señalaba que en el primer semestre la marca llegó a 26.252 unidades, lo que representa un 1,8% del mercado, frente a las 125.960 unidades de Mercedes-Benz, que prácticamente calcó sus números del año anterior con una ligera bajada del 0,8%.
Lo que asusta a la patronal no es el tamaño del pastel que se han comido, sino la velocidad con la que se están sentando a la mesa. Crecer más de un 160% o un 300% interanual mientras los gigantes históricos sudan para mantener el volumen es lo que enciende las alarmas en Berlín y Bruselas. Pero culpar al cliente o al distribuidor por elegir lo que funciona es esquivar el verdadero debate.
La barrera de los 50.000 euros frente a la realidad del bolsillo
Seamos honestos: el factor determinante sigue siendo el precio de compra. Un informe del think tank CEPA refleja que el precio medio de un vehículo eléctrico fabricado en Europa ronda los 50.000€. Durante años, la estrategia de los fabricantes tradicionales ha sido apostar por todocaminos enormes de lujo, cargados de extras carísimos y con márgenes muy altos, dejando completamente desatendido al usuario medio.
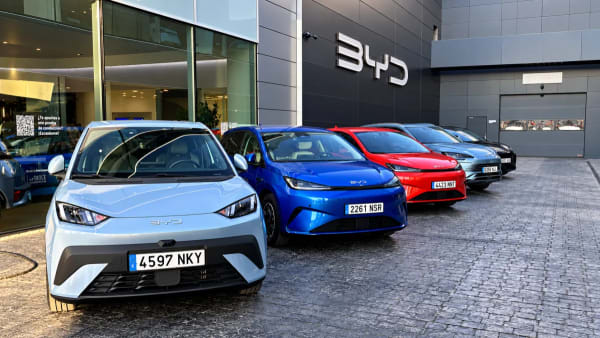
Mientras tanto, la oferta que llega desde Asia ataca justo el hueco donde vive la mayoría de las familias. Un BYD suele moverse en una horquilla de entre 30.000 y 45.000€, e incluso cuenta con modelos urbanos como el Dolphin que arrancan cerca de los 20.000€. Cuando una persona normal va a cambiar de coche, la insignia de la parrilla pasa a un segundo plano si la alternativa te cuesta 15.000 o 20.000 euros menos con una autonomía y un equipamiento perfectamente válidos para el día a día.
No se trata de que el público europeo haya dejado de valorar la ingeniería alemana o los acabados de calidad. Es, sencillamente, una cuestión matemática. Si tu catálogo empieza donde terminan los ahorros del comprador medio, el problema no es que aparezca otra marca en el escaparate; el problema es que tú decidiste no fabricar coches para esa franja de presupuesto.
El concesionario de siempre no es la víctima, es el canal
Otro detalle revelador de la queja de la BDI es el reproche velado a las redes de distribución. En Alemania y en otros países europeos, BYD no ha tenido que levantar cientos de tiendas desde cero; se ha apoyado directamente en grupos consolidados de concesionarios multimarca que llevan décadas despachando BMW, Volkswagen o la propia Mercedes.
Un concesionario es un negocio a pie de calle. Tiene que pagar nóminas, mantener instalaciones y cuadrar sus cuentas a fin de mes vendiendo producto. Si entra una familia buscando dar el salto a las cero emisiones y la marca de la estrella solo le ofrece modelos inalcanzables, el comercial le va a enseñar lo que tiene al lado y encaja con su presupuesto. Pedirle a un distribuidor independiente que sacrifique sus ventas para proteger el prestigio corporativo de un fabricante es vivir en una realidad paralela.
El matiz de los híbridos y la batalla arancelaria
Para ser del todo justos con la foto completa, hay un matiz importante que debemos poner sobre la mesa. No todo el avance de los fabricantes chinos se debe en exclusiva a los modelos 100% eléctricos. Como bien apuntaba Brussels Signal, una parte sustancial de este tirón comercial se apoya en sus modelos híbridos enchufables.
La razón detrás de esa estrategia es tanto regulatoria como fiscal. Mientras que los eléctricos puros fabricados en China se enfrentan en la Unión Europea a aranceles que alcanzan hasta el 35,3%, los híbridos enchufables esquivan ese gravamen especial y pagan únicamente el arancel estándar del 10%. Esto les permite poner en la calle coches con etiqueta cero a precios todavía más ajustados, atrayendo a ese comprador indeciso que aún no se atreve con la batería pura pero busca gastar poco.
Reconocer esto no invalida la tesis de fondo, pero ayuda a entender el mapa completo: el cliente responde al coste total y a la utilidad práctica, no a discursos políticos ni a proteccionismos de última hora.
Menos lamentos y más coches asequibles para todos
Las declaraciones de Tanja Gönner coinciden con una presión creciente de la industria germana para revisar el calendario de 2035 y flexibilizar los plazos de descarbonización, pidiendo herramientas antidumping y defensas comerciales. Alegan costes laborales altos y un despliegue de cargadores que no va al ritmo necesario. Aunque ambas cosas fueran ciertas, utilizarlas para justificar el retraso propio en la oferta de acceso es un error que pueden acabar pagando muy caro.
El camino para recuperar el terreno perdido en Europa no pasa por levantar muros comerciales ni por lamentarse de lo que firman los concesionarios en sus contratos de venta. Pasa por volver a hacer lo que la industria europea siempre supo hacer: coches populares, bien pensados, duraderos y con precios acordes a los sueldos del continente.
¿Vosotros qué sensación tenéis cuando os acercáis a mirar modelos hoy en día? Si tenéis experiencia reciente buscando coche en concesionario o habéis valorado dar el salto entre marcas tradicionales y nuevas alternativas, comentadlo. Mucho mejor hablar con casos reales.
Artículos relacionados
25 de septiembre de 2026
Comentarios