China elimina exención fiscal a híbridos enchufables y eléctricos comerciales
Resumen
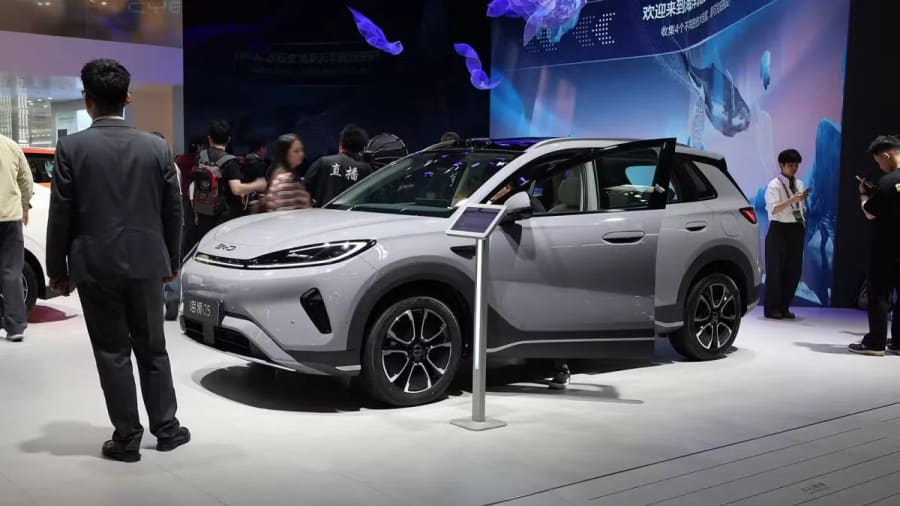
El gobierno chino ha anunciado una revisión de la exención del impuesto anual sobre vehículos, que afectará a ciertos tipos de vehículos de nueva energía (NEV). Esta medida busca ajustar el marco fiscal para el sector automotriz, diferenciando entre distintas categorías de vehículos eléctricos.
A partir del 1 de enero de 2027, los híbridos enchufables (PHEV) y los vehículos comerciales eléctricos de batería (BEV) dejarán de beneficiarse de la exención del impuesto sobre vehículos y embarcaciones. Esta decisión marca un cambio en la política de incentivos fiscales que ha impulsado la adopción de NEV en el país.
Es importante destacar que los turismos eléctricos de batería (BEV) quedan excluidos de esta nueva normativa, manteniendo su exención fiscal. Esta distinción subraya el apoyo continuo del gobierno chino a la electrificación del transporte privado, priorizando los vehículos 100% eléctricos para uso personal.
La medida podría tener implicaciones significativas para el mercado de híbridos enchufables y vehículos comerciales eléctricos en China, al aumentar sus costes operativos. Los fabricantes y consumidores de estos segmentos deberán adaptarse a los nuevos términos fiscales a partir de la fecha indicada.
Este ajuste en la política fiscal refleja una maduración del mercado de NEV en China, donde el gobierno busca una mayor sostenibilidad económica de los incentivos. La decisión de mantener la exención para turismos BEV indica una estrategia dirigida a consolidar la transición hacia la movilidad eléctrica pura en el ámbito particular.
China ha decidido eliminar la exención del impuesto anual para híbridos enchufables y vehículos comerciales eléctricos, mientras que los turismos eléctricos de batería mantienen este beneficio. ¿Crees que esta diferenciación es una estrategia efectiva para impulsar la electrificación pura en el mercado de turismos? Cuéntanos tu opinión.
Síntesis editorial de EVMinds a partir de la noticia original.
Noticias relacionadas
21 de agosto de 2026
6 de julio de 2026
Comentarios